La factura no se puede imponer como un único medio de prueba privilegiado
En Guinea Ecuatorial no se puede confundir las obligaciones formales de facturación con los requisitos materiales para deducir fiscalmente un gasto. La realidad económica del país, donde una parte importante de las transacciones se desarrolla en el sector informal, exige una interpretación de la legislación tributaria que respete la realidad de las operaciones y la libertad de prueba.
En el país guineano se está consolidando un criterio de actuación de la Administración Tributaria que merece una reflexión jurídica y económica: durante las inspecciones tributarias, la factura se está convirtiendo, en la práctica, en un medio de prueba prácticamente exclusivo para admitir la deducibilidad de los gastos empresariales.
Desde JONES & SACRISTÁN, despacho de abogados, consideramos que este criterio plantea un problema que va mucho más allá de una cuestión meramente contable. Supone trasladar al contribuyente las consecuencias de las deficiencias documentales de terceros y, en determinados supuestos, desconocer la realidad del tráfico económico del país.
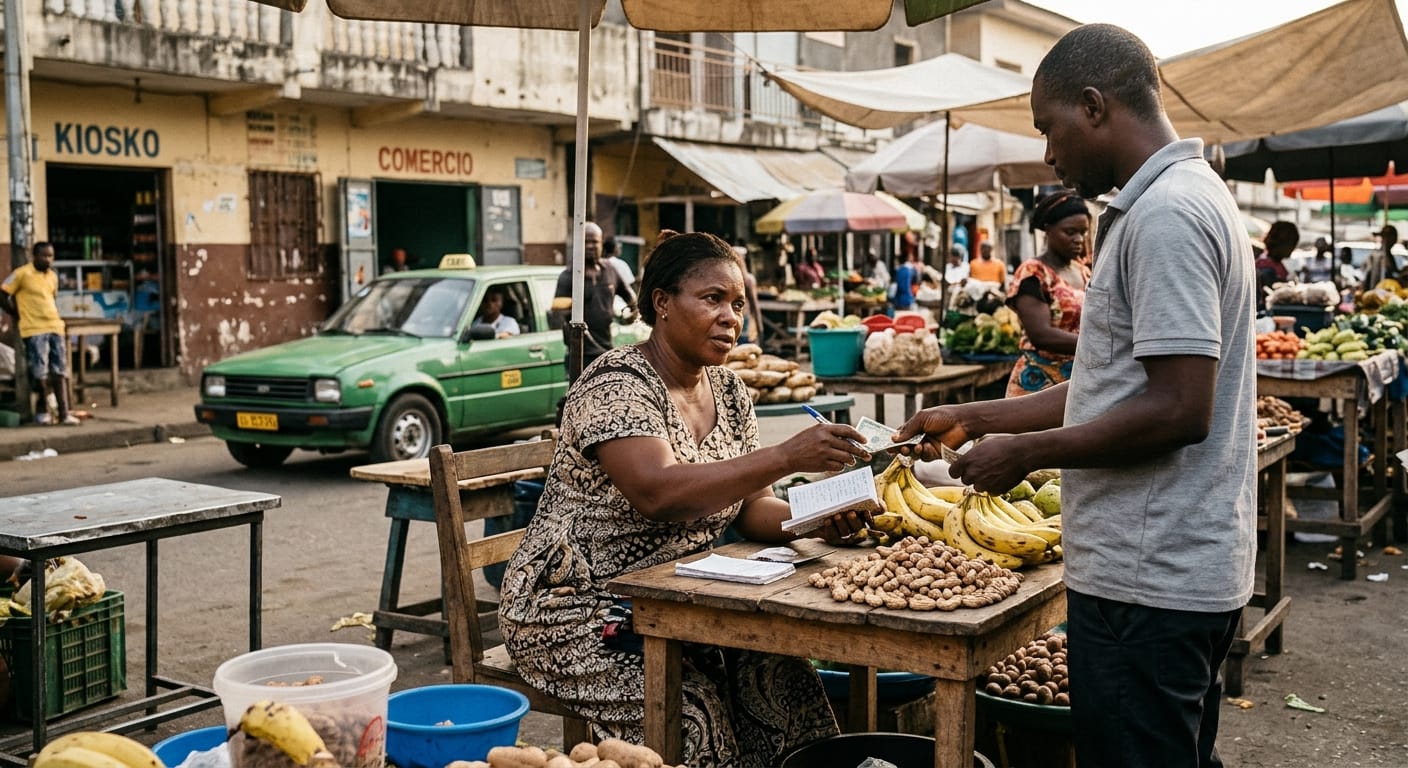
Pensemos en una empresa que necesita contratar un transporte, adquirir productos en un mercado local, realizar pequeñas reparaciones, pagar determinados servicios o contratar trabajadores para tareas puntuales. En Guinea Ecuatorial, muchos de estos servicios son prestados por personas que desarrollan su actividad económica en el sector informal y que no emiten facturas con los requisitos fiscales exigidos por la normativa.
Es el caso, por ejemplo, de las conocidas mamás de los mercados, pequeños comerciantes, taxistas, transportistas y numerosos prestadores de servicios que participan diariamente en la actividad económica del país.
¿Significa esto que los gastos realizados con ellos no existen? ¿Que un servicio efectivamente prestado deja de ser real porque quien lo proporciona no ha expedido una factura? ¿Puede una empresa verse obligada a soportar un impuesto sobre un beneficio que realmente no ha obtenido, simplemente porque no dispone de un documento formal que su proveedor no está en condiciones de emitir?
Desde nuestra perspectiva jurídica, la respuesta debe ser clara: la factura no puede convertirse en el único medio de prueba admisible para acreditar la realidad y la deducibilidad de un gasto.
1. La ley distingue entre la obligación de facturar y el derecho a deducir un gasto
Para comprender el problema es necesario acudir a la propia Ley General Tributaria de Guinea Ecuatorial y, concretamente, distinguir entre dos disposiciones que regulan cuestiones jurídicamente diferentes: los artículos 24 y 52.
El artículo 24 regula las obligaciones contables, de facturación y de declaración, incluyendo el deber de emisión de facturas, tanto manuales como electrónicas. Se trata de una obligación formal cuya finalidad es facilitar el control de las operaciones económicas, garantizar la trazabilidad de las transacciones y proporcionar a la Administración instrumentos para el ejercicio de sus facultades de comprobación.
Por su parte, el artículo 52, situado en la sección relativa a las condiciones generales de deducibilidad de los gastos, regula una cuestión distinta: las condiciones materiales que debe reunir un gasto para minorar el beneficio neto imponible de una empresa.
Y aquí se encuentra el núcleo de la controversia jurídica.
El artículo 52 no establece, en los términos expuestos, que la posesión de una factura constituya un requisito absoluto, exclusivo e insustituible para admitir la deducibilidad de cualquier gasto.
Lo que exige es que los gastos:
-Correspondan a operaciones reales y al período impositivo correspondiente.
- Estén debidamente contabilizados.Se hayan realizado en interés directo de la empresa o de su gestión efectiva.
- Se encuentren suficientemente justificados mediante piezas contables, conforme a las disposiciones del artículo 24.
- La diferencia no es menor. Una cosa es que exista una obligación legal de emitir y conservar facturas y otra, jurídicamente distinta, que la factura sea el único instrumento válido para demostrar que un gasto se ha producido.
Confundir ambas cuestiones supone introducir por vía interpretativa una condición de deducibilidad que el legislador no ha formulado expresamente en esos términos.
2. ¿Qué debemos entender por «piezas contables»?
El artículo 52.1.c) utiliza una expresión que merece especial atención: «piezas contables».
No emplea exclusivamente la expresión factura fiscal, sino que se refiere a la suficiencia de los elementos justificativos que respaldan la contabilidad.
Desde una interpretación sistemática y funcional, las piezas contables pueden comprender distintos documentos y registros que, valorados individualmente o en conjunto, permiten acreditar la existencia, naturaleza, importe y finalidad de una operación.
Entre ellos pueden encontrarse:
-Contratos y acuerdos comerciales.
-Extractos bancarios y justificantes de transferencias.
-Recibos y documentos acreditativos de pagos.
-Albaranes y notas de entrega.
-Órdenes de servicio y documentos de encargo.
-Correspondencia comercial y comunicaciones electrónicas.
-Registros internos de caja y documentación de tesorería.
-Asientos contables y demás registros relacionados con la operación.
Naturalmente, no todos estos documentos tienen idéntico valor probatorio ni su mera presentación determina automáticamente la deducibilidad del gasto. La documentación debe permitir acreditar suficientemente la realidad de la operación y el cumplimiento de los requisitos materiales establecidos por la ley.
Sin embargo, lo que no resulta jurídicamente razonable es descartar de antemano todos estos elementos por el simple hecho de que no exista una factura formal.
Si el legislador hubiera querido establecer la factura oficial como requisito exclusivo e inexcusable de deducibilidad, podría haberlo dispuesto expresamente. Pero no cabe convertir una obligación formal de facturación en una presunción absoluta de inexistencia del gasto cuando falta el documento.
La Administración debe valorar la prueba aportada y motivar por qué considera que una operación no ha quedado suficientemente acreditada. No basta con señalar que no existe factura.
3. La realidad económica de Guinea Ecuatorial no puede ignorarse en una inspección tributaria
Existe, además, una cuestión que consideramos especialmente relevante: la realidad socioeconómica de Guinea Ecuatorial.
El país cuenta con un sector informal de considerable importancia. Una parte de la actividad comercial cotidiana se desarrolla al margen de los circuitos formales de facturación.
Las mamás que venden alimentos y otros productos en los mercados, los taxistas, los pequeños transportistas, los trabajadores autónomos y numerosos prestadores de servicios constituyen una parte efectiva del tejido económico nacional.
Sus actividades generan transacciones, producen intercambios económicos y permiten que otras empresas desarrollen sus operaciones ordinarias.
Una sociedad puede necesitar comprar productos en un mercado local, contratar un taxi para trasladar a un trabajador, pagar un transporte de mercancías o realizar una pequeña reparación en sus instalaciones. Son operaciones que pueden responder perfectamente a las necesidades de explotación de una empresa y reunir los requisitos materiales de deducibilidad.
Sin embargo, si la Administración exige una factura formal como única prueba admisible, el contribuyente queda expuesto a una situación difícilmente compatible con la realidad económica del país: se le exige obtener un documento que, en determinados segmentos del mercado, el propio prestador del servicio no emite.
No se puede exigir a una empresa que convierta en formal, por la vía de la justificación de sus gastos, a todos los operadores económicos con los que interactúa, ni atribuirle automáticamente las consecuencias fiscales del incumplimiento de obligaciones que corresponden a terceros.
Esto no significa defender la informalidad, ni cuestionar la potestad de la Administración para exigir el cumplimiento de las obligaciones de facturación. Significa algo mucho más sencillo: la lucha contra la informalidad no puede realizarse sacrificando el principio de realidad económica ni desconociendo gastos efectivamente soportados por los contribuyentes.
4. La factura no es una prueba absoluta ni su ausencia demuestra que el gasto no existe
Desde el punto de vista jurídico, debemos diferenciar tres cuestiones:
Primero, la obligación del proveedor de emitir una factura cuando legalmente corresponda.
Segundo, la obligación del contribuyente de llevar una contabilidad adecuada y justificar los gastos que pretende deducir.
Y tercero, la facultad de la Administración Tributaria de comprobar que esos gastos son reales, responden a la actividad empresarial y cumplen los requisitos legales de deducibilidad.
Son obligaciones y facultades diferentes, que no deben confundirse.
La ausencia de factura puede constituir una deficiencia documental y justificar que la Administración solicite elementos adicionales de comprobación. Pero no debería determinar, por sí sola y automáticamente, la inexistencia de la operación ni la improcedencia de su deducción.
La Administración dispone de instrumentos suficientes para contrastar la información: puede examinar los movimientos bancarios, verificar los registros contables, comprobar la correspondencia entre los servicios contratados y la actividad empresarial, solicitar documentación complementaria y analizar la coherencia económica de las operaciones.
Lo que no debería hacer es sustituir esa labor de comprobación por un automatismo formal que convierta la factura en una condición absoluta.
Una inspección tributaria debe investigar la realidad de las operaciones, no limitarse a comprobar la existencia de determinados documentos.
5. Proporcionalidad, capacidad económica y seguridad jurídica
El criterio administrativo descrito plantea también interrogantes desde la perspectiva de los principios generales que deben orientar la aplicación del sistema tributario.
El principio de capacidad económica exige que la tributación guarde relación con la riqueza efectivamente obtenida. Si una empresa ha soportado un gasto real, necesario para el desarrollo de su actividad y debidamente acreditado mediante elementos probatorios suficientes, su rechazo automático puede conducir a determinar una base imponible superior al beneficio económico realmente obtenido.
El principio de proporcionalidad exige, asimismo, que las exigencias documentales sean razonables y adecuadas a la naturaleza de las operaciones. No es lo mismo justificar una adquisición de maquinaria de elevado importe que acreditar un pequeño transporte urbano o una compra puntual en un mercado local.
La Administración puede exigir un mayor nivel de documentación cuando la naturaleza, cuantía o circunstancias de la operación lo justifiquen. Pero no debería aplicar mecánicamente un mismo estándar documental sin atender a las características del tráfico económico.
Por último, la seguridad jurídica exige que los contribuyentes puedan conocer de antemano cuáles son los requisitos legales para deducir sus gastos. La Administración no puede transformar mediante criterios interpretativos aplicados en inspección las condiciones de deducibilidad establecidas por el legislador.
6. ¿Cuál debe ser entonces el criterio correcto de actuación?
Nuestra posición no consiste en afirmar que cualquier justificante permite deducir cualquier gasto, ni que la factura carece de importancia fiscal.
La factura continúa siendo un documento fundamental para acreditar las operaciones económicas y cumplir las obligaciones de facturación y contabilidad. Su ausencia puede debilitar la posición probatoria del contribuyente y, dependiendo de las circunstancias, justificar el rechazo de un gasto cuando no existan otros elementos suficientes para demostrarlo.
Lo que cuestionamos es que se convierta en un medio de prueba privilegiado hasta el punto de excluir cualquier otra posibilidad de acreditación.
Ante una inspección tributaria, cuando la Administración rechace un gasto exclusivamente por la inexistencia o las deficiencias formales de una factura, la defensa jurídica debería centrarse en demostrar:
-
Que la operación se ha realizado efectivamente.
-
Que el gasto corresponde al período impositivo objeto de comprobación.
-
Que existe una relación directa con la actividad empresarial o con la gestión efectiva de la empresa.
-
Que el gasto se encuentra registrado contablemente.
-
Que existen elementos documentales y probatorios suficientes para acreditar su naturaleza, importe y finalidad.
Cuando estos extremos puedan demostrarse mediante extractos bancarios, recibos, contratos, justificantes de pago, registros de caja, correspondencia comercial y otros elementos concordantes, la Administración debe valorar conjuntamente esa documentación antes de adoptar una regularización.
La cuestión no es si existe una factura, sino si existe un gasto real, contabilizado, vinculado a la actividad empresarial y suficientemente justificado conforme a la ley.
 info@jonesandsacristan.es
 Lunes a viernes de 09:00 a 16:30
 Avenida Hassan II s/n, Edificio DOM, tercer piso, puerta dos. Malabo, República de Guinea Ecuatorial

0 Comentarios